

駐車場経営では、収益性を考えるうえで固定資産税の知識が欠かせません。
固定資産税の計算方法や駐車場タイプごとの税額の違い、税負担を抑える考え方を知っておけば、経営の安定につなげられるでしょう。
今回は駐車場経営者や土地活用を考えている方に向けて、わかりやすく解説します。
土地の活用方法でお悩みではありませんか。株式会社アイ・エー・エスでは、限られた敷地で収容台数を確保する機械式駐車装置のご提案を行っています。

この記事のまとめ
駐車場経営における固定資産税は、土地の課税標準額に税率1.4%をかけて算出されます。評価額そのものではなく、負担調整措置を経た課税標準額が計算の基礎となる点に注意が必要です。
非住宅用地である駐車場の場合、課税標準額は評価額の70%が上限とされています。評価額1,000万円の土地であれば、課税標準額は最大700万円となり、年間の税額はおよそ9.8万円が目安です。
平面駐車場では土地部分だけが課税対象ですが、立体駐車場や舗装を施した場合は設備も償却資産税の対象となり、負担が増える可能性があります。
税負担を考えるうえでは、住宅用地特例の適用有無が最も大きな要素です。ただし収益目的の駐車場は特例の対象外となるため、この点を前提に収支を試算してください。
駐車場経営における固定資産税の基本
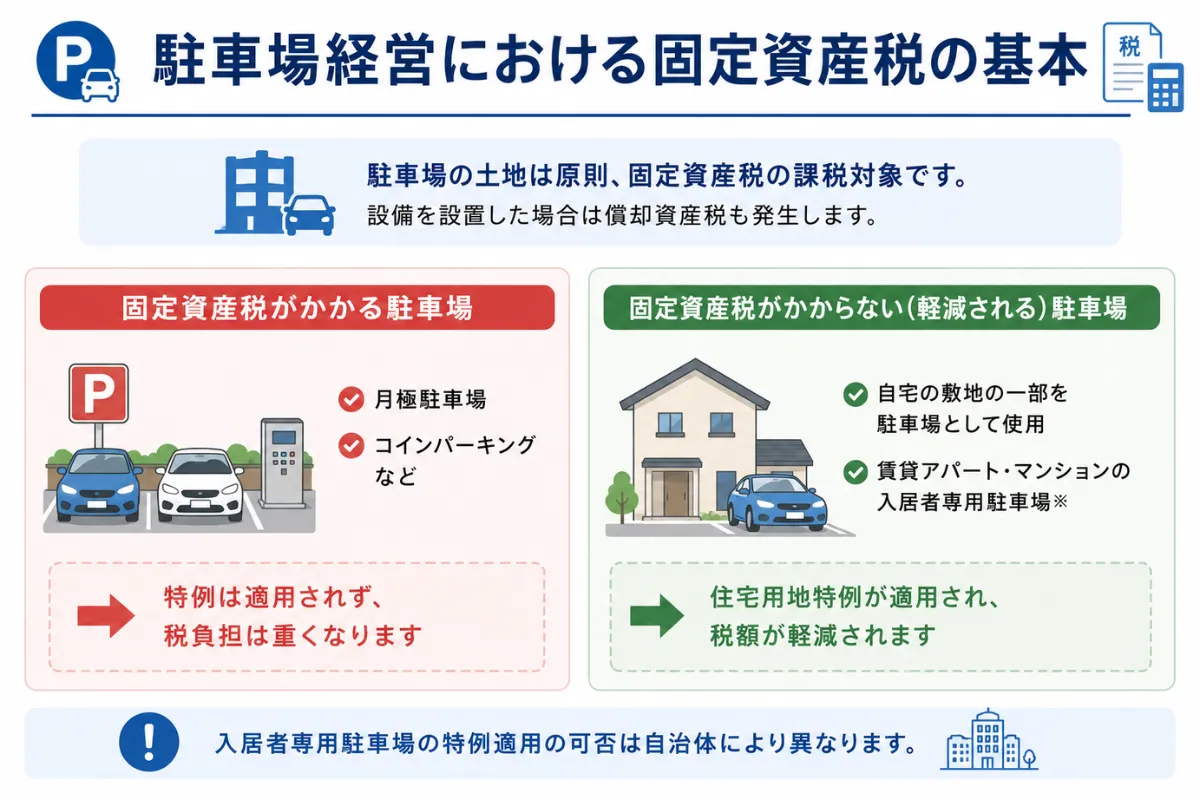
固定資産税は、毎年1月1日時点の土地・家屋・償却資産の所有者に課される地方税です。
駐車場経営では土地に対する固定資産税が中心となりますが、設備を設置した場合は償却資産税も発生します。まずは基本的な仕組みを確認しておきましょう。
固定資産税がかかる駐車場とかからない駐車場の違い
結論として、駐車場として活用されている土地は原則すべて固定資産税の課税対象です。
ただし、自宅の敷地の一部を駐車場として使用しており、住宅と一体的に利用されていると認められる場合には、住宅用地特例が適用され税額が軽減されます。
一方、月極駐車場やコインパーキングなど収益目的で運営している駐車場では特例が適用されません。これは駐車場が「住宅用地」ではなく「非住宅用地」として扱われるためで、税負担が重くなる主な要因となっています。
なお、賃貸アパートやマンションの入居者専用駐車場については、住宅の敷地と一体的に利用されていると認められれば特例の対象となる場合があります。判断は自治体によって異なるため、個別にご確認ください。
駐車場経営の固定資産税率と税額の計算方法
固定資産税は「課税標準額 × 1.4%」で計算します。
ここで注意したいのが、課税標準額と評価額は同じではないという点です。土地の固定資産税評価額に対して負担調整措置が適用され、そこから算出された課税標準額が計算の基礎となります。
駐車場のような非住宅用地(商業地等)の場合、課税標準額は評価額の70%が上限とされています。急激な税負担の増加を避けるための措置です。
計算の流れを整理すると、次のようになります。
- 土地の固定資産税評価額を確認する
- 負担調整措置を経た課税標準額を確認する(非住宅用地は評価額の70%が上限)
- 課税標準額に税率1.4%をかける
税率1.4%は標準税率であり、自治体によって異なる税率を採用している場合があります。正確な税額は、毎年送付される納税通知書または自治体の窓口でご確認ください。
駐車場の固定資産税はいくらになる?評価額別のシミュレーション
実際にどの程度の税額になるのか、評価額別に試算してみましょう。
以下は非住宅用地として、課税標準額を評価額の70%と仮定した場合の目安です。
| 土地の評価額 | 課税標準額(70%) | 固定資産税(年額) | 都市計画税(0.3%) | 合計 |
|---|---|---|---|---|
| 1,000万円 | 700万円 | 約9.8万円 | 約2.1万円 | 約11.9万円 |
| 3,000万円 | 2,100万円 | 約29.4万円 | 約6.3万円 | 約35.7万円 |
| 5,000万円 | 3,500万円 | 約49.0万円 | 約10.5万円 | 約59.5万円 |
上記はあくまで簡易的な試算です。実際の課税標準額は前年度の課税額との関係で調整されるため、必ずしも評価額の70%になるとは限りません。
また都市計画税は市街化区域内の土地に課されるもので、税率も自治体によって異なります。市街化調整区域であれば課税されません。
収支計画を立てる際は、この税額を年間の固定費として織り込んでおく必要があります。月極駐車場の場合、1台あたりの月額賃料と区画数から年間収入を算出し、税負担を差し引いたうえで採算性を判断してください。
同じ面積で、より多くの台数を確保できます。固定資産税は敷地面積に応じて発生しますが、収容台数は駐車場の形態によって変わります。機械式駐車装置であれば、平面駐車場と同じ敷地でも複数階分の区画を確保できます。
駐車場の種類別!固定資産税の違い

駐車場の形態によって、課税対象となる範囲が変わります。
土地に対する固定資産税に加えて、設備に対する償却資産税が発生するかどうかが分かれ目です。
固定資産税は平面駐車場と立体駐車場で変わる
結論として、土地に対する固定資産税は形態によって変わりませんが、設備に対する課税の有無が異なります。
平面駐車場で舗装などを行っていない場合、課税対象は土地のみです。一方、立体駐車場や機械式駐車装置を設置した場合、その設備は償却資産として課税対象となります。
償却資産税の税率も1.4%ですが、課税標準額は取得価額から減価償却分を差し引いた評価額となるため、年数の経過とともに減少していきます。また償却資産の課税標準額の合計が150万円未満の場合、免税点未満として課税されません。
土地を最大限に活用できる立体駐車場ですが、維持管理コストだけでなく税負担も含めて検討することが大切です。
アスファルト舗装で税額が変わる理由
結論として、アスファルト舗装を施すと、その舗装部分が償却資産として課税対象になります。
舗装は「構築物」として扱われ、土地とは別に評価されます。土地自体の評価額や税額が変わるわけではなく、償却資産税が別途発生する形です。
ただし、舗装により利用者の利便性が向上し、収益性が高まる可能性もあります。コストとのバランスを考えて導入を判断しましょう。
なお、砂利敷きのままであれば構築物には該当せず、償却資産税は発生しません。舗装の有無は、税負担と集客力の両面から検討することになります。
駐車場経営における税負担の考え方
税負担については、制度の仕組みを正しく理解したうえで、実際の適用可否を専門家に確認する流れが確実です。当社は税務の専門機関ではないため、個別の判断についてはお答えできません。
設備投資と減価償却の関係
駐車場に設備を導入した場合、その設備は償却資産として減価償却の対象となります。
減価償却費は経費として計上できるため、所得税や法人税の計算において所得を圧縮する効果があります。ただし、償却資産税は別途発生する点に注意が必要です。
防犯カメラや照明設備、精算機などを導入する際は、耐用年数と償却資産税の負担を踏まえて計画を立ててください。設備投資による経費計上と、償却資産税の発生は表裏の関係にあります。
住宅用地特例の適用範囲と注意点
結論として、収益目的の駐車場経営では住宅用地特例は適用されません。
住宅用地特例は、住宅の敷地として利用されている土地の課税標準額を軽減する制度です。小規模住宅用地(200平方メートル以下の部分)では課税標準額が6分の1に、一般住宅用地では3分の1に軽減されます。
駐車場が特例の対象となるのは、住宅の敷地と一体的に利用されていると認められる場合に限られます。月極駐車場やコインパーキングとして第三者に貸し出している場合は対象外です。
一部を住宅用地として併用する場合、住宅部分と駐車場部分の区分が必要になります。判断は個別の状況によって異なるため、自治体の窓口または税理士へご確認ください。誤った申告は後の税務トラブルにつながる可能性があります。
償却資産の申告について
結論として、償却資産を保有している場合、毎年1月31日までに所在地の自治体へ申告する義務があります。
駐車場経営に関連する償却資産には、アスファルト舗装、機械式駐車装置、防犯カメラ、照明設備、精算機、ゲートなどが該当します。
申告を怠った場合、過年度に遡って課税されるほか、過少申告加算金が課される可能性があります。設備を導入した際は、償却資産の申告対象になるかどうかを確認してください。

固定資産税に関連する都市計画税について
都市計画税は固定資産税とあわせて課される税金です。
納税通知書には両方が記載されるため、実際の負担を把握するには合算して考える必要があります。
都市計画税とは?駐車場への影響を解説
結論として、市街化区域内にある土地であれば、駐車場も都市計画税の課税対象となります。
都市計画税は、都市計画事業や土地区画整理事業の費用に充てるために課される目的税です。税率は自治体によって異なりますが、上限は0.3%と定められています。
課税されるのは市街化区域内の土地・家屋に限られるため、市街化調整区域や非線引き区域では課税されません。所有地がどの区域に該当するかは、自治体の都市計画課などで確認できます。
土地購入や駐車場開設を検討する際は、事前に確認しておきましょう。
都市計画税の課税標準額について
結論として、都市計画税にも負担調整措置が適用されます。
非住宅用地の場合、課税標準額は評価額の70%が上限となる点は固定資産税と同様です。
なお住宅用地特例については、都市計画税では軽減率が異なります。小規模住宅用地で3分の1、一般住宅用地で3分の2となり、固定資産税より軽減幅は小さくなります。
駐車場経営で起こりやすい固定資産税トラブル例と対策
[画像]
固定資産税に関するトラブルの多くは、事前の確認不足によって生じています。
代表的なケースと対策を確認しておきましょう。
税額が急激に上がるケースと対処法
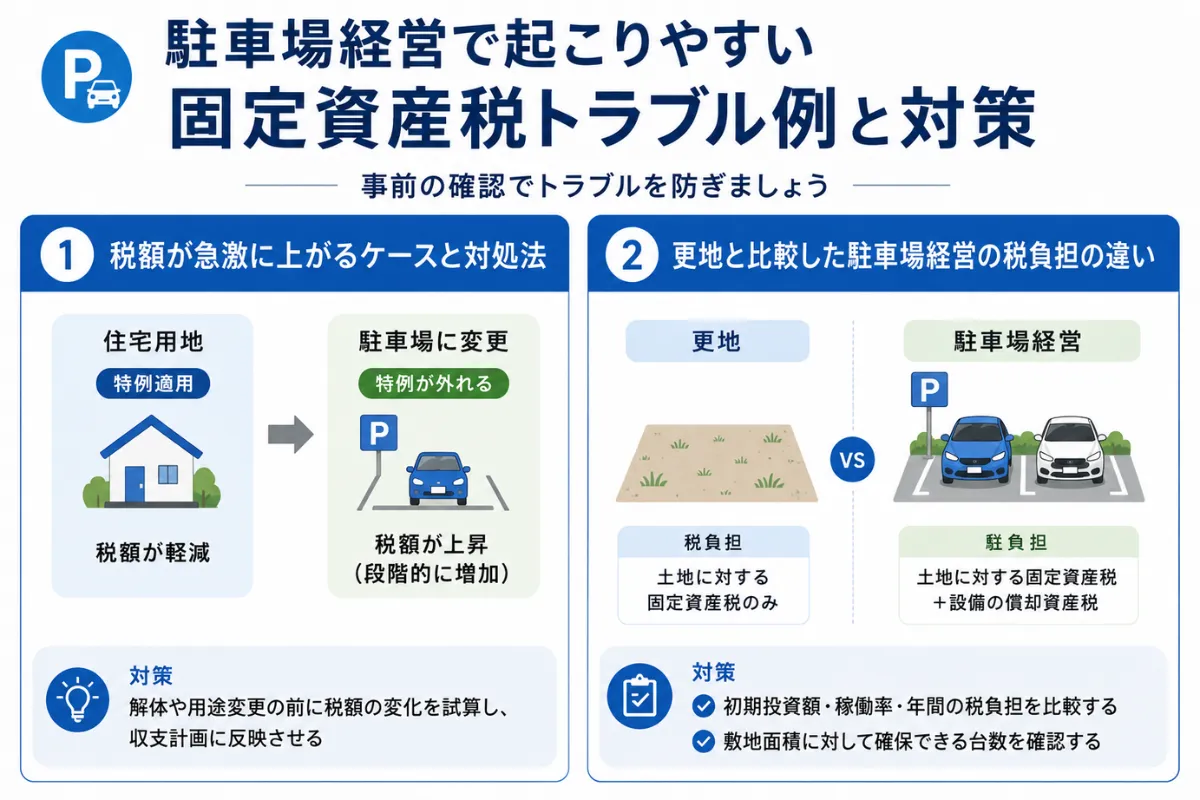
結論として、税額が大きく上がるのは、住宅用地から駐車場へ用途を変更した場合です。
住宅用地特例が適用されていた土地では、課税標準額が6分の1または3分の1に軽減されています。駐車場に変更すると特例が外れ、課税標準額が本来の水準に戻ります。
ただし、特例解除後も負担調整措置により、税額は段階的に上昇する仕組みになっています。翌年から一気に数倍になるわけではありませんが、数年をかけて負担が増えていく点は認識しておく必要があります。
建物を解体して駐車場にする場合は、解体前に税額の変化を試算し、収支計画に反映させてください。自治体の窓口で相談すれば、変更後の概算を確認できる場合があります。
更地と比較した駐車場経営の税負担の違い
結論として、更地と駐車場では土地に対する固定資産税は基本的に変わりません。
いずれも非住宅用地として扱われるため、課税標準額の算定方法は同じです。異なるのは、駐車場として設備を設置した場合に償却資産税が加わる点です。
一方で、更地は収益を生みません。同じ税負担であれば、駐車場として活用して収入を得るほうが、実質的な負担は軽くなります。
検討にあたっては、初期投資額、想定される稼働率、年間の税負担を並べて比較してください。とくに敷地面積に対して確保できる台数は収益を左右する要素となるため、駐車場の形態選びが重要になります。

駐車場の固定資産税に関するよくある質問

駐車場経営における固定資産税は、多くのオーナーにとって関心の高いテーマです。
ここでは、税負担の増減やシミュレーション方法など、よくある疑問を解説します。
駐車場の固定資産税は本当に更地の6倍になる?
「6倍になる」という表現は、住宅用地特例が解除された場合の軽減率を指しています。
小規模住宅用地では課税標準額が6分の1に軽減されているため、特例が外れると計算上は6倍の課税標準額となります。ただし負担調整措置により、実際の税額が翌年から6倍になるわけではありません。
また、もともと住宅が建っていなかった土地であれば、駐車場にしても税額は変わりません。「駐車場にすると税金が6倍になる」という理解は正確ではないため、ご自身の土地の現状に照らして確認してください。
固定資産税のシミュレーション方法とは?
簡易的には「課税標準額 × 1.4%」で試算できます。
課税標準額は、毎年送付される固定資産税の納税通知書に記載されています。手元に通知書がない場合は、自治体の窓口で固定資産課税台帳を閲覧することで確認できます。
これから土地を取得する場合や、用途変更を検討している場合は、自治体の資産税課に相談すれば概算を確認できることがあります。正確な税額は自治体の評価によって決まるため、事前確認をおすすめします。
固定資産税の負担を抑える方法はありますか
土地の利用形態によって、適用される制度が変わります。
たとえば賃貸住宅を建築し、その敷地の一部を入居者用駐車場として利用する場合、住宅用地特例の対象となる可能性があります。ただし建築費用や空室リスクを含めた総合的な判断が必要です。
また、固定資産税評価額は3年ごとに評価替えが行われます。評価内容に疑問がある場合、固定資産評価審査委員会への審査申出という制度があります。
いずれも個別の状況によって適否が異なります。具体的な検討にあたっては、税理士へご相談ください。
固定資産税を滞納するとどうなる?
納期限を過ぎると延滞金が発生し、督促状が送付されます。
滞納が続いた場合、財産の差押えに至る可能性があります。固定資産税は毎年発生する固定費であるため、収支計画に確実に組み込んでおく必要があります。
資金繰りが厳しい場合は、放置せず自治体の窓口へ相談してください。分割納付などの対応が可能な場合があります。
限られた敷地で、収容台数を最大化しませんか。固定資産税は敷地面積に対して発生する固定費です。同じ税負担であれば、より多くの台数を確保できたほうが収益性は高まります。株式会社アイ・エー・エスは、機械式駐車装置の設計・製造・保守を手がけています。狭小地や変形地でも、平面駐車場より多くの区画を確保できる場合があります。土地の形状や面積をお伝えいただければ、収容可能台数の目安をご提示いたします。
まとめ
駐車場経営において、固定資産税は毎年発生する固定費です。
税額は「課税標準額 × 1.4%」で算出され、非住宅用地である駐車場の課税標準額は評価額の70%が上限となります。評価額そのものに税率をかけるわけではない点に注意してください。
とくに住宅用地から駐車場へ用途を変更する場合、特例の解除により税負担が段階的に増加します。事前に試算し、収支計画に反映させることが重要です。
また、収益性は敷地面積だけでなく、確保できる台数によって決まります。税負担が同じであれば、限られた面積でより多くの区画を確保できる形態を検討する価値があります。
なお本記事は制度の概要を解説したものであり、個別の税務判断については税理士または所轄の自治体へご確認ください。


